Son vaxtlar bank olmayan kredit təşkilatlarının (BOKT) fəaliyyəti ilə bağlı vətəndaş şikayətlərinə tez-tez rast gəlirik.
Xüsusilə kiçik məbləğli, qısamüddətli kreditlər götürən insanlar bəzən borclarını ödədikdən sonra da aylarla, hətta təkrar-təkrar borclu vəziyyətinə salınırlar.
Bu gün sosial şəbəkələrdə yayılan şikayətlərdən biri diqqətimi çəkdi.
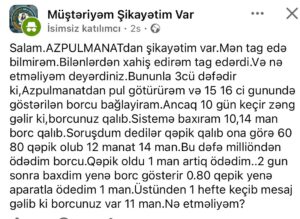
Vətəndaş Azpulmanatdan üçüncü dəfə kredit götürdüyünü, hər dəfə borcunu vaxtında, hətta ödəniş tarixindən əvvəl bağladığını bildirir. Lakin bir müddət sonra ona zəng edərək borcunun qaldığını deyirlər. Əvvəlcə 10-14 manat, sonra qəpiklərlə ifadə olunan qalıqlar, daha sonra isə yenidən 11 manat borc.
Vətəndaş borcunu MilliÖn vasitəsilə ödəyir, qalan məbləğdən artıq ödəniş edir. İki gün sonra sistemdə yenə 80 qəpik borc görünür. Onu da ödəyir. Bir həftə sonra isə telefonuna yenidən borclu olması barədə mesaj gəlir.
İndi təsəvvür edin. Siz borcunuzu ödədiyinizi düşünürsünüz, bütün ödəniş qəbzlərini saxlayırsınız, amma bir həftə sonra yenidən borclu elan edilirsiniz. Üstəlik, bu, birinci və ya ikinci dəfə deyil.
Belə bir vəziyyətdə vətəndaş nə etməlidir? Hər dəfə aparata gedib bir manat ödəməlidir? Hər dəfə zəng edib özünü müdafiə etməlidir? Yoxsa kredit təşkilatının hesablamalarına qeyd-şərtsiz inanmalıdır?
Məsələ yalnız Azpulmanatdan da ibarət deyil. Müxtəlif BOKT-ların fəaliyyəti ilə bağlı oxşar şikayətlərə rast gəlmək mümkündür. Bəzi vətəndaşlar ödəniş etdikdən sonra sistemdə borcun silinmədiyini, bəziləri gözlənilməz əlavə məbləğlər yarandığını, digərləri isə borc tələbi ilə bağlı davamlı zənglər aldığını bildirirlər.
Əlbəttə, hər bir kreditin faiz, komissiya, gecikmə faizi və digər ödəniş şərtləri ola bilər. Vətəndaş müqavilə bağlayarkən bu şərtlərlə tanış olmalı, götürdüyü öhdəliyi yerinə yetirməlidir. Ancaq kredit təşkilatının da öhdəlikləri var. Ən başlıcası, hesablamalar şəffaf, aydın və yoxlanıla bilən olmalıdır.
Əgər vətəndaş borcunu ödəyibsə, ona konkret izahat verilməlidir: Hansı tarixə görə nə qədər faiz hesablanıb? Hansı komissiya tutulub? Ödəniş hansı tarixdə sistemə daxil edilib? Niyə ödənilmiş məbləğdən sonra yenidən borc yaranıb? Əgər söhbət texniki xətadan gedirsə, bu xəta niyə dəfələrlə təkrarlanır?
Borcun hesablanması vətəndaş üçün qaranlıq bir mexanizmə çevrilməməlidir. Kredit təşkilatı müştəriyə sadəcə “borcunuz var” mesajı göndərməklə kifayətlənə bilməz. O, həmin borcun necə yarandığını sənədlərlə əsaslandırmalıdır.
Məsələnin daha narahatedici tərəfi isə borcun tələb edilməsi üsuludur.
Bəzi vətəndaşların şikayətlərində bildirilir ki, BOKT-lar borcla bağlı təkcə müştərinin özünə deyil, onun yaxınlarına, ailə üzvlərinə, tanışlarına da zəng edirlər. Beləliklə, bir kredit müqaviləsi tədricən insanın şəxsi həyatına, ailə münasibətlərinə və sosial çevrəsinə müdaxilə vasitəsinə çevrilir.
Təsəvvür edin, insanın ailə üzvünə, valideyninə, qardaşına, bacısına zəng edilir və onun borcu barədə məlumat verilir. Həmin şəxsin ailəsi qarşısında yaranan narahatlığını, utanc hissini, psixoloji gərginliyini kim nəzərə alır?
Kredit təşkilatı öz pulunu tələb etmək hüququna malikdir. Amma bu hüquq ona insanın ləyaqətini alçaltmaq, ailəsini narahat etmək, şəxsi məlumatlarını yaymaq səlahiyyəti vermir. Yaxınlara zəng edilməsi və borc məlumatlarının paylaşılması məsələsi fərdi məlumatların qorunması və qanuni razılıq çərçivəsində qiymətləndirilməlidir. Bu, ayrıca araşdırılmalı olan ciddi məsələdir.
Bəs bütün bunların qarşısını kim almalıdır?
Azərbaycan Mərkəzi Bankı. Çünki BOKT-lar da maliyyə bazarının iştirakçılarıdır və onların fəaliyyətinə nəzarət mexanizmi mövcuddur. Mərkəzi Bankın maliyyə institutlarında istehlakçı şikayətlərinə baxılması ilə bağlı təsdiq etdiyi metodoloji rəhbərlikdə BOKT-ların da şikayətləri qəbul etməsi, qeydiyyata alması, araşdırması və cavablandırması nəzərdə tutulur.
Vətəndaşlar bilməlidirlər ki, belə hallarda əllərindəki ödəniş qəbzləri, SMS-lər, zəng tarixçələri və kredit müqaviləsi mühüm sübutlardır. İlk növbədə BOKT-dan yazılı şəkildə borcun tam hesablanmasını, bütün ödənişlərin çıxarışını və qalıq məbləğin əsaslandırılmasını tələb etmək lazımdır. Problem həll edilmədikdə Mərkəzi Bankın 966 qaynar xəttinə və ya rəsmi müraciət kanallarına şikayət etmək mümkündür. Zərurət yaranarsa, məhkəməyə də müraciət edilə bilər.
Amma burada bir məsələni də unutmayaq: hər bir vətəndaş hüquqi prosedurları bilmir. Hər kəsin vəkil tutmağa, hüquqşünasa müraciət etməyə imkanı yoxdur. Elə buna görə də nəzarət orqanlarının işi yalnız şikayət daxil olduqdan sonra reaksiya verməkdən ibarət olmamalıdır. Təkrarlanan şikayətlər sistemli araşdırılmalı, eyni problemlə bağlı çoxsaylı müraciətlər təşkilatların fəaliyyətinin yoxlanılması üçün əsas olmalıdır.
Çünki bu gün bir nəfərin 80 qəpik borcu sabah 11 manata çevrilirsə, başqa bir vətəndaşın da başına eyni hadisənin gəlməyəcəyinə kim zəmanət verir?
Kiçik kredit adı altında insanlara təqdim edilən xidmət kiçik bir hüquqi məsuliyyət demək deyil. Əksinə, maliyyə imkanları məhdud olan, bəzən çıxılmaz vəziyyətdə qaldığı üçün bu kreditlərə üz tutan insanların hüquqları daha ciddi qorunmalıdır.
BOKT-lar vətəndaşın ehtiyacından gəlir əldə edə bilərlər. Ancaq vətəndaşın məlumatsızlığından, çarəsizliyindən və hüquqlarını müdafiə edə bilməməsindən qazanc əldə etmək başqa məsələdir.
Ən təhlükəlisi isə budur: insan borc götürəndə bir problemini həll etdiyini düşünür, amma sonradan həmin borc onun üçün bitməyən bir psixoloji təzyiqə çevrilir.
Vətəndaşın borcu varsa, tələb edin. Amma əvvəlcə hesablayın, sübut edin, izah edin. Ödənilmiş borcu yenidən tələb etməyin. Bir manatlıq mübahisəni on bir manatlıq problemə çevirməyin. Və ən əsası, insanın yaxınlarını onun borcunun təzyiq vasitəsinə çevirməyin.
Mərkəzi Bank bu şikayətləri yalnız ayrı-ayrı vətəndaşların narazılığı kimi deyil, maliyyə bazarında istehlakçı hüquqlarının qorunması problemi kimi görməlidir. Çünki söhbət təkcə puldan getmir. Söhbət insanların hüququndan, ləyaqətindən və maliyyə sisteminə etibarından gedir.
Elmar
Gununsesi.info